
ETF Sparplan Vergleich 2026: Alle Anbieter im Test

Inhalt
Der ETF-Sparplan ist das wichtigste Werkzeug für den privaten Vermögensaufbau in Deutschland. Was sich geändert hat: Fast alle relevanten Anbieter führen Sparpläne inzwischen kostenlos aus. Damit ist der Preis als Entscheidungskriterium weitgehend erledigt — und die Wahl verschiebt sich auf vier andere Punkte: Breite des Sparplan-Universums, Steuereinfachheit, App-Qualität und die Verzinsung des Begleitkontos. Dieser Vergleich ordnet die relevanten Anbieter ein und benennt für jedes Anlegerprofil eine konkrete Empfehlung.
ETF Sparplan Vergleich: Alle Anbieter auf einen Blick
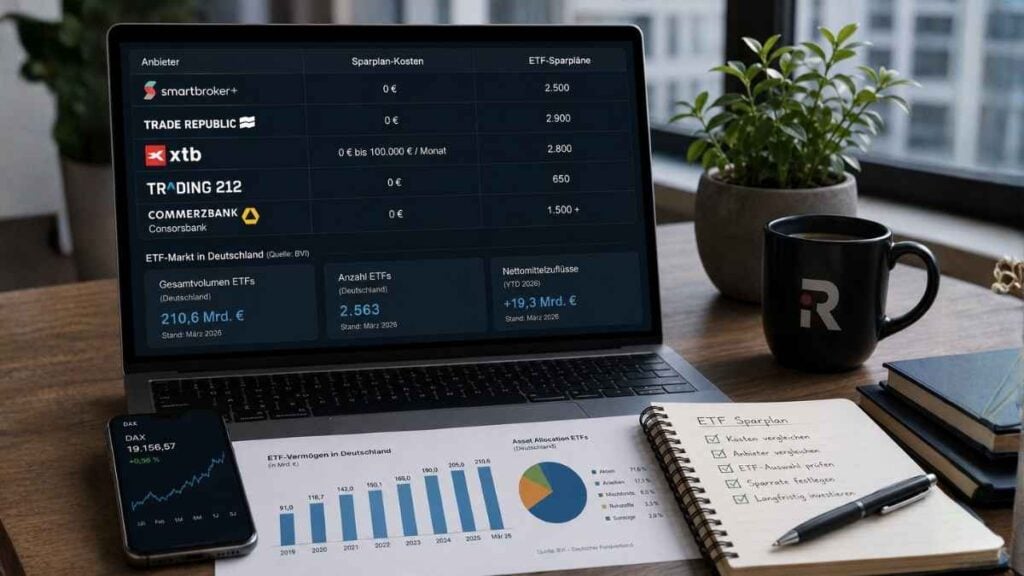
| Anbieter | Sparplan-Kosten | ETF-Sparpläne |
|---|---|---|
| Trade Republic | 0 € | 2.900 |
| XTB | 0 € bis 100.000 € / Monat | 2.800 |
| Scalable Capital | 0 € | 2.000 + |
| comdirect | 0 € | 2.000 + |
| Smartbroker+ | 0 € | 2.500 |
| DKB | 1,50 € (Std.) / 0 € Aktions-ETFs | 2.110 |
| Flatex | 0 € | 1.600 + |
| Consorsbank | 0 € | 1.500 + |
| ING | 0 € | 1.100 + |
| Finanzen.net Zero | 0 € | 1.000 + |
| Trading 212 | 0 € | 650 |
Die Spalte mit den Kosten ist heute die langweiligste der Tabelle: Bis auf die DKB-Standardgebühr kostet die Ausführung überall nichts. Wer seine Wahl allein daran festmacht, entscheidet faktisch per Münzwurf. Interessant wird es erst in der dritten Spalte — und bei der Frage, ob der Anbieter die Steuer für dich erledigt.
Unsere drei Empfehlungen im Detail
XTB — Sparplan und aktiver Handel in einem Depot
XTB passt zu Anlegern, die neben dem Sparplan auch selbst kaufen und verkaufen wollen, ohne dafür ein zweites Depot zu führen. Echte Aktien und ETFs laufen bis 100.000 Euro Monatsumsatz ohne Kommission, das Sparplan-Universum ist mit rund 2.800 ETFs eines der breitesten im Vergleich, und nicht investiertes Guthaben wird verzinst.
Der entscheidende Punkt steht allerdings nicht im Gebührenverzeichnis: XTB ist nicht steuereinfach. Erträge fließen brutto zu und müssen über die Anlage KAP selbst erklärt werden, ein Freistellungsauftrag greift nicht. Wer das in Kauf nimmt, bekommt dafür deutlich mehr Plattform; wer es nicht will, ist bei einer deutschen Bank besser aufgehoben. Details in den XTB Erfahrungen.
Trade Republic — die einfachste Lösung für das Standard-Weltportfolio

Die Trade Republic Bank GmbH ist unter den reinen Neobrokern die einzige BaFin-vollregulierte Bank — ein Unterschied, der für viele Anleger den Ausschlag gibt. Für nicht investiertes Cash greift die gesetzliche Einlagensicherung bis 100.000 Euro, ETF-Anteile liegen ohnehin als Sondervermögen getrennt. ETF-Sparpläne laufen kostenlos, lassen sich ab 1 Euro einrichten und wahlweise täglich, wöchentlich oder monatlich ausführen. Alle Details erklärt der Artikel zu den Trade Republic Sparplänen.
Der praktische Vorteil liegt weniger im Preis als in der Steuer: Als deutsche Bank führt Trade Republic die Abgeltungsteuer automatisch ab, der Freistellungsauftrag wird in der App eingerichtet, und die Vorabpauschale wird ohne Zutun verbucht. Wer sein erstes Depot eröffnet und keine Anlage KAP ausfüllen möchte, spart hier real Zeit. Das Verrechnungsguthaben wird zudem verzinst — der Satz ist variabel und wird regelmäßig angepasst. Die verfügbaren Titel zeigt die ETF-Liste von Trade Republic.
Trading 212 — AutoInvest mit automatischem Rebalancing
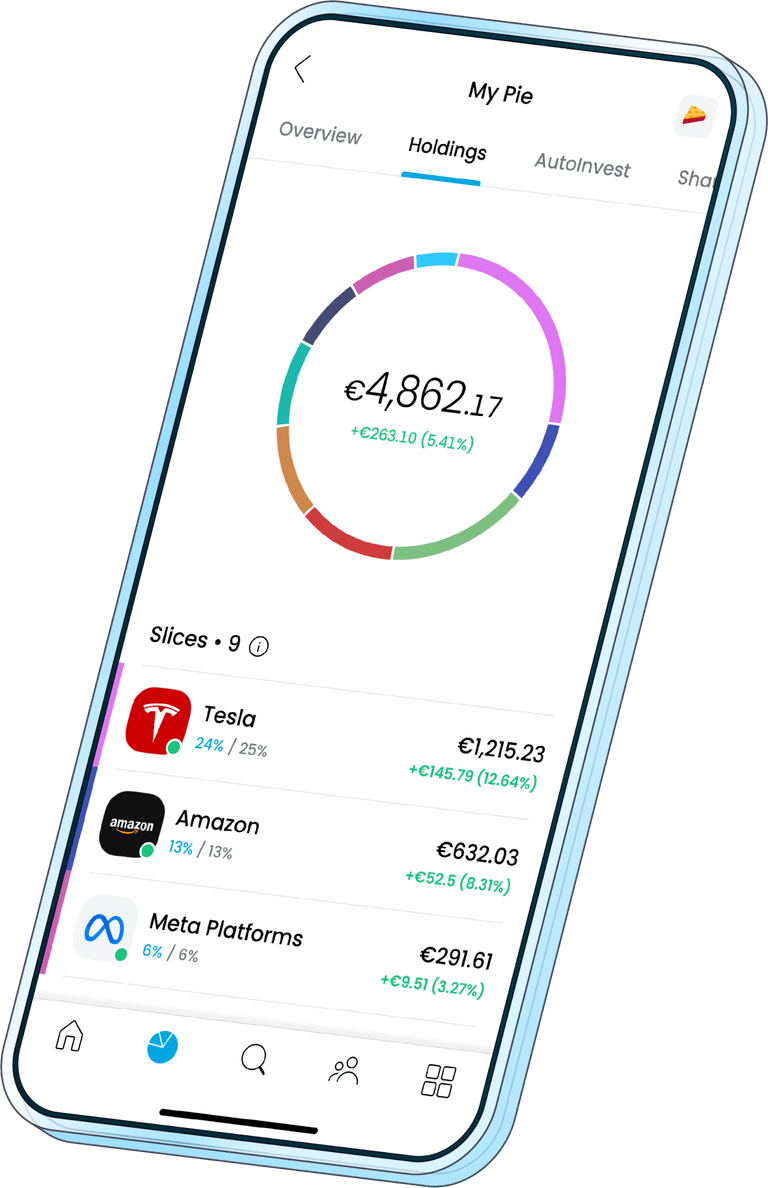
Trading 212 ist die erste Wahl für alle, die ein Mehrpositions-Portfolio — etwa MSCI World plus EM IMI plus Anleihen-ETF — dauerhaft im Zielgewicht halten wollen. Die Pie-Funktion teilt jede eingehende Rate exakt nach den selbst definierten Quoten auf, sodass das Rebalancing ohne monatliches Eingreifen passiert. Das ist der einzige echte Automatisierungsvorsprung in diesem Vergleich.
Seit dem 5. Januar 2026 ist Trading 212 in Deutschland steuereinfach: Kapitalertragsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer werden automatisch abgeführt, Freistellungsauftrag und Steuerübersicht liegen in der App. Zwei Einschränkungen: Das gilt nur für Konten über Trading 212 FXFlat, und die Vorabpauschale für 2025 musst du selbst erklären, weil die automatische Abrechnung erst Anfang 2026 startete. Das Sparplan-Universum ist mit rund 650 ETFs das kleinste hier — für ein Zwei- oder Drei-ETF-Portfolio reicht es problemlos.
Was ist ein ETF-Sparplan?
Ein ETF-Sparplan ist ein automatischer Dauerauftrag, bei dem monatlich — oder wöchentlich, täglich — ein fixer Betrag in einen oder mehrere börsengehandelte Indexfonds (ETFs) investiert wird. Der Broker kauft zum Ausführungstermin automatisch Anteile zum dann gültigen Marktpreis, unabhängig davon, ob der Kurs gerade hoch oder niedrig steht. Diese Regelmäßigkeit ist das eigentliche Argument: Der Cost-Average-Effekt glättet den Einstiegskurs über viele Monate und nimmt den Druck heraus, den richtigen Zeitpunkt treffen zu müssen.
ETF-Sparpläne eignen sich für jeden Betrag ab 1 Euro und für jeden Zeithorizont ab etwa fünf Jahren. Wer weniger als drei Jahre anlegen will, ist mit Tagesgeld oder Festgeld besser bedient — ETF-Kurse können in diesem Zeitraum stark schwanken.
Beispielrechnung: 200 € monatlich über 20 Jahre bei 7 % p. a. — dem historischen Durchschnitt des MSCI World — ergibt rund 104.000 Euro Endwert bei 48.000 Euro eingezahltem Kapital. Wichtig: Das ist eine Modellrechnung auf Basis historischer Durchschnitte, keine Zusage. Reale Verläufe schwanken erheblich, und Kosten sowie Steuern sind darin nicht berücksichtigt.
Welcher ETF eignet sich für den Sparplan?
Ein ETF ist nicht automatisch breit diversifiziert, nur weil viele Titel im Index stecken. Viele große ETFs sind stark auf wenige Unternehmen und oft auch stark auf ein Land konzentriert. Das gilt besonders für den Nasdaq 100: Wie die Grafik zeigt, machen die zehn größten Positionen bereits rund 47 % des Index aus. Auch Welt-ETFs sind häufig deutlich USA-lastig. Wer langfristig investiert, sollte deshalb nicht nur auf TER und ISIN schauen, sondern auch auf Länder- und Unternehmensgewichtung.

| ETF | ISIN | TER |
|---|---|---|
| Vanguard FTSE All-World Acc (VWCE) | IE00BK5BQT80 | 0,22 % |
| iShares Core MSCI World Acc | IE00B4L5Y983 | 0,20 % |
| iShares MSCI EM IMI Acc | IE00BKM4GZ66 | 0,18 % |
| Xtrackers MSCI World Swap Acc | IE00BJ0KDQ92 | 0,15 % |
| iShares Nasdaq 100 UCITS ETF Acc | IE00B53SZB19 | 0,30 % |
Für thematische Beimischungen bietet der deutsche Markt eine breite Auswahl: Rohstoff-ETFs, Gold-ETFs oder S&P-500-ETFs können das Basisportfolio ergänzen. Wer zwischen MSCI World und Nasdaq 100 abwägt, findet im Vergleich MSCI World vs. Nasdaq 100 eine ausführliche Analyse.
ETF-Sparplan und Steuern
Beim ETF-Sparplan in Deutschland fallen zwei Steuertatbestände an: die Vorabpauschale für thesaurierende ETFs und die Abgeltungsteuer beim Verkauf.
Die Vorabpauschale ist eine jährliche Mindestbesteuerung für Erträge thesaurierender ETFs. Ein steuereinfacher Broker führt sie automatisch ab — dafür muss zum Stichtag ausreichend Cash im Verrechnungskonto liegen, sonst bucht der Broker nach oder fordert den Betrag an. Beim Verkauf gilt die Abgeltungsteuer von 25 % plus Solidaritätszuschlag, effektiv 26,375 %, auf realisierte Kursgewinne.
Der Sparer-Pauschbetrag stellt sicher, dass Kapitalerträge bis 1.000 Euro jährlich (Einzelperson) beziehungsweise 2.000 Euro (gemeinsam veranlagte Paare) steuerfrei bleiben. Er wird über einen Freistellungsauftrag beim Broker eingerichtet. Wichtig: Es handelt sich um einen Freibetrag, nicht um eine Freigrenze — wer darüber liegt, versteuert nur den übersteigenden Teil, nicht den gesamten Ertrag. Bei steuereinfachen Anbietern wie Trade Republic, Trading 212, Scalable Capital, ING, Consorsbank, DKB, comdirect und Flatex läuft das automatisch; bei XTB und anderen nicht steuereinfachen Brokern erledigst du es selbst über die Anlage KAP. Mehr dazu im Beitrag zur Kapitalertragsteuer in Deutschland.
Thesaurierend oder ausschüttend? Wer den Sparer-Pauschbetrag noch nicht ausschöpft, fährt mit ausschüttenden ETFs gut — die Ausschüttungen füllen den Freibetrag und bleiben bis dahin steuerfrei. Oberhalb der Grenze ist der thesaurierende Typ meist die steuerlich günstigere Wahl, weil die Vorabpauschale in der Regel niedriger ausfällt als tatsächlich ausgeschüttete Erträge und die Besteuerung damit in die Zukunft verschoben wird.
Fazit: Die Kostenfrage ist entschieden — jetzt zählt etwas anderes
Weil die Ausführung praktisch überall 0 Euro kostet, entscheidet nicht mehr der Preis, sondern der Aufwand. Und der größte Aufwandsposten beim ersten Depot ist die Steuer. Trade Republic nimmt sie dir komplett ab: deutsche Vollbank, gesetzlicher Einlagenschutz für Cash bis 100.000 Euro, Freistellungsauftrag per App, keine Anlage KAP. Das Sparplan-Universum von rund 2.900 ETFs ist für ein klassisches Weltportfolio aus einem oder zwei Titeln kein Engpass.
XTB und Trading 212 bedienen spezifische Profile: XTB für Anleger, die Sparplan und aktiven Handel in einem Depot bündeln wollen und die Selbstdeklaration in Kauf nehmen. Trading 212 für das vollautomatische Multi-ETF-Portfolio, das nach Zielquoten rebalanciert wird, inzwischen ebenfalls steuereinfach. Welcher Weg der eigene ist, hängt nicht von der Rendite ab — die ist bei einem globalen MSCI-World-ETF weitgehend identisch. Es hängt davon ab, wie viel Automatisierung, Kontrolle und Steuerkomfort man braucht.
Häufige Fragen zu ETF-Sparplänen
Haftungsausschluss:
Disclaimer: Trading ist riskant und Sie könnten einen Teil oder Ihr gesamtes investiertes Kapital verlieren. Alle veröffentlichten Informationen dienen ausschließlich Informations- und Bildungszwecken und stellen keine Form von Finanz-/Anlageberatung und/oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar.
*Kapitalanlagen bergen Risiken. Der Wert Ihrer Anlage kann steigen oder fallen, und Sie erhalten unter Umständen nicht den investierten Betrag zurück. Frühere Wertentwicklungen sind kein verlässlicher Indikator für die künftige Wertentwicklung.
Investitionen in Wertpapiere, Kryptowerten und sonstige Finanzinstrumente sind mit erheblichen Risiken verbunden. Preis-, Markt-, Währungs-, Volatilitäts-, Bonitäts- und sonstige Risiken sowie ein Totalverlust des investierten Kapitals sind möglich. Die bereitgestellten Informationen stellen keine Anlage-, Rechts- oder Steuerberatung dar und ersetzen keine individuelle Prüfung der Produkte.