
Nachhaltig investieren: Warum nur 13 % der deutschen Haushalte es tun

Inhalt
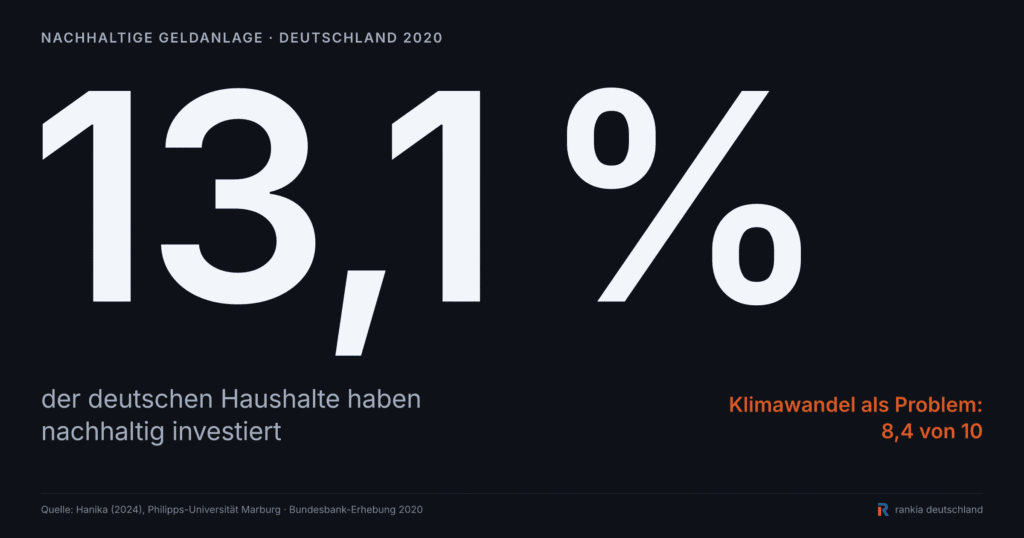
Deutsche Haushalte bewerten den Klimawandel auf einer Skala von null bis zehn im Durchschnitt mit 8,4. Das ist ein sehr hoher Wert, und er passt zu dem, was man in Umfragen seit Jahren liest. Im selben Datensatz gaben allerdings nur 13,12 Prozent der Haushalte an, in den vergangenen sechs Monaten in nachhaltige Fonds oder Aktien investiert zu haben.
Diese Lücke zwischen Haltung und Handeln ist der Ausgangspunkt einer Masterarbeit, die an der Philipps-Universität Marburg mit dem MACIE Award für herausragende Abschlussarbeiten ausgezeichnet wurde. Carolin Hanika hat dafür am Lehrstuhl für Behavioral Finance von Prof. Dr. Oscar A. Stolper einen Datensatz der Deutschen Bundesbank mit 4.550 Haushalten ausgewertet. Die Frage lautete: Ist nachhaltiges Investieren eine Geldfrage?
Die Antwort fällt anders aus, als die meisten erwarten würden.
Die wichtigsten Ergebnisse auf einen Blick
| Befund | Wert |
|---|---|
| Haushalte, die nachhaltig investiert haben | 13,12 % (597 von 4.550) |
| Durchschnittliche Einschätzung des Klimaproblems | 8,4 von 10 |
| Anteil unter den am stärksten Besorgten | 15,2 % |
| Stärkster Einflussfaktor | Besitz von Investmentfonds (+16,9 Prozentpunkte) |
| Einfluss von Einkommen | nicht signifikant |
| Einfluss von Nettovermögen | nicht signifikant |
| Einfluss von Alter, Geschlecht und Bildung | nicht signifikant |
Die Sorge ums Klima kommt im Depot kaum an
Der Datensatz enthält eine Frage danach, was Haushalte in den vergangenen sechs Monaten für den Klimaschutz getan haben. Mehrere Antworten waren möglich, und eine davon lautete: in nachhaltige Fonds oder Aktien investiert.
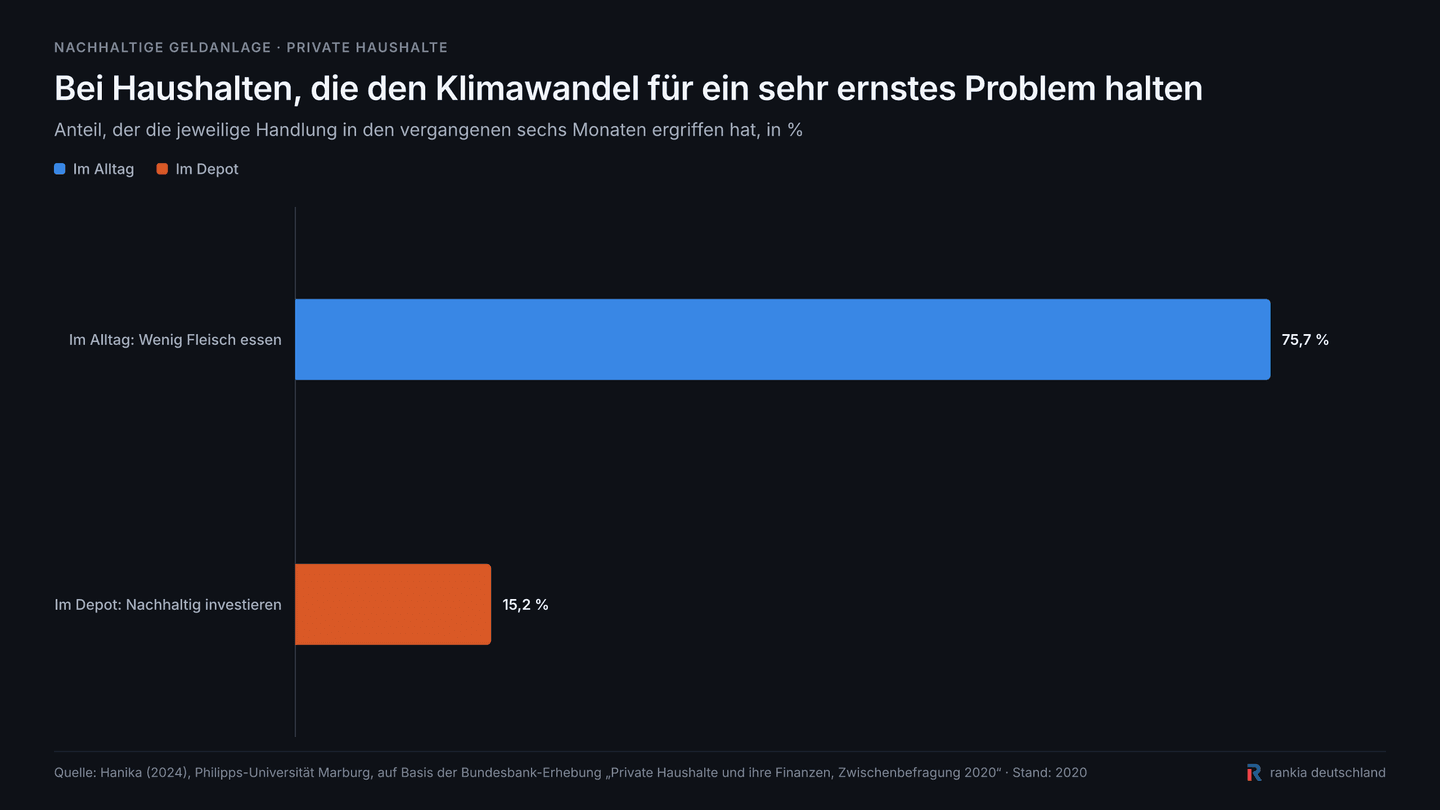
Vergleicht man diese Antwort mit den übrigen, entsteht ein deutliches Gefälle. Müll trennen und recyceln machen auch die Haushalte, die sich um das Klima kaum sorgen. Regional einkaufen liegt ebenfalls hoch. Beim Fleischkonsum wird die Sorge schon sichtbarer: Von den Befragten, die den Klimawandel für kein Problem halten, essen 27,6 Prozent wenig Fleisch, bei den am stärksten Besorgten sind es 75,7 Prozent.
Beim Investieren bricht dieser Zusammenhang ab. Selbst unter den Haushalten, die den Klimawandel für ein sehr ernstes Problem halten, investieren nur 15,2 Prozent nachhaltig. Von allen abgefragten Klimaschutzhandlungen ist das mit Abstand die seltenste.
Der Kontrast wird deutlich, wenn man beide Handlungen direkt nebeneinander stellt.
Warum Investieren aus der Reihe fällt
Die Forschung zum sogenannten Spillover zeigt, dass nachhaltiges Verhalten von einem Bereich auf einen anderen überspringt, wenn beide Handlungen als ähnlich wahrgenommen werden, vergleichbare Mittel erfordern und ähnlich sichtbar sind. Nachhaltiges Investieren erfüllt keine dieser Bedingungen. Es setzt Kapital voraus, verlangt Finanzwissen und findet unsichtbar statt. Mülltrennung kostet nichts, ist alltäglich und für andere erkennbar.
Der stärkste Faktor: ob du überhaupt investierst
Um herauszufinden, was Haushalte tatsächlich unterscheidet, wurde eine logistische Regression über 2.511 bereinigte Beobachtungen gerechnet. Dabei tritt ein Ergebnis so deutlich hervor, dass es alle anderen überlagert.
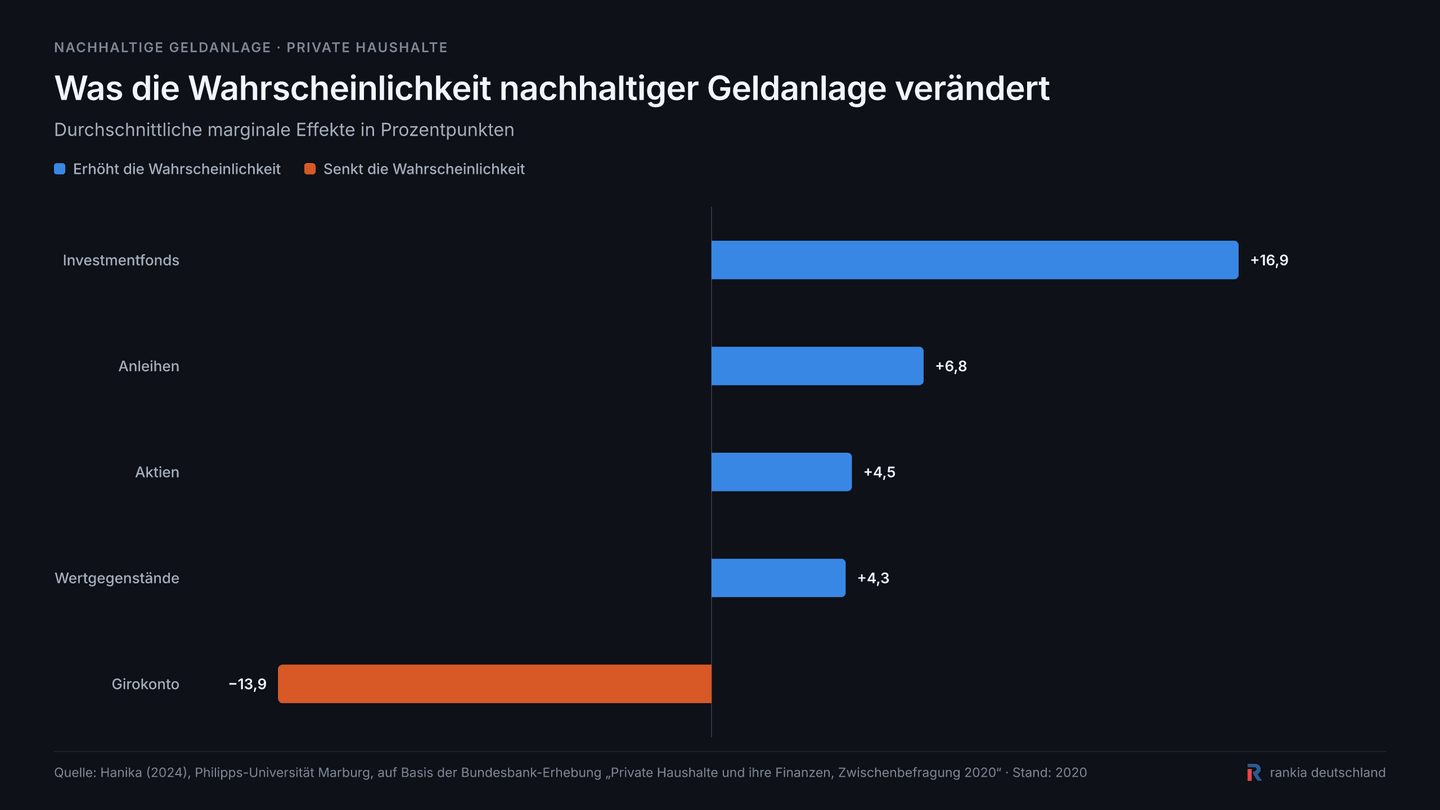
Wer bereits Fondsanteile hält, investiert mit einer um 16,9 Prozentpunkte höheren Wahrscheinlichkeit auch nachhaltig. Das ist der mit Abstand stärkste Effekt im gesamten Modell. Anleihen folgen mit 6,8, Aktien mit 4,5 und Wertgegenstände wie Kunst oder Schmuck mit 4,3 Prozentpunkten. In die andere Richtung wirkt allein der Besitz eines Girokontos, mit minus 13,9 Prozentpunkten.
Der negative Wert beim Girokonto wirkt auf den ersten Blick seltsam, weil praktisch jeder Haushalt eines hat. Er ergibt sich daraus, dass das Girokonto für einen Teil der Befragten das einzige Finanzprodukt ist. Zusammen mit dem Fondsergebnis ergibt das eine schlichte Aussage: Nachhaltig investiert vor allem, wer ohnehin investiert. Die Entscheidung fällt nicht zwischen konventioneller und nachhaltiger Anlage, sondern viel früher, nämlich zwischen Anlegen und Nicht-Anlegen.
Ein Nebenergebnis stützt das. Die Arbeit rechnet eine zweite Regression nur für Haushalte, die bereits Fonds, Aktien, Giro- oder Sparkonten besitzen. In dieser Gruppe steigt der Anteil nachhaltiger Anleger von 13,1 auf 27,8 Prozent, also mehr als das Doppelte.
Einkommen und Vermögen spielen keine Rolle
Hier liegt das eigentlich überraschende Ergebnis. In der Fachliteratur wird seit Jahren diskutiert, ob nachhaltiges Investieren ein Luxusgut ist, also etwas, das sich nur wohlhabende Haushalte leisten. Einige Studien fanden einen positiven Zusammenhang mit dem Einkommen, andere einen negativen, wieder andere keinen.
In dieser Auswertung deutscher Haushalte sind weder das Nettoeinkommen noch das Gesamtvermögen statistisch signifikant. Auch Wohneigentum, monatliche Ausgaben und die Möglichkeit zu sparen zeigen im Hauptmodell keinen gesicherten Effekt. Die Vorstellung, dass nachhaltiges Anlegen eine Frage des Geldbeutels ist, findet in diesen Daten keine Stütze.
Bemerkenswert ist außerdem, was ebenfalls keine Rolle spielt: Alter, Geschlecht und Bildungsniveau sind im Hauptmodell allesamt nicht signifikant. Das widerspricht einer ganzen Reihe internationaler Studien, die nachhaltige Anleger als jünger, weiblicher und besser gebildet beschreiben. Für deutsche Haushalte lässt sich dieses Profil hier nicht bestätigen.
Was stattdessen zählt
Zwei nichtfinanzielle Faktoren treten klar hervor.
Risikotoleranz. Haushalte mit höherer Risikobereitschaft investieren häufiger nachhaltig, und dieser Effekt ist auf dem 1-Prozent-Niveau signifikant. Eine mögliche Erklärung liefert die Arbeit gleich mit: Nachhaltige Anlagestrategien schränken das Anlageuniversum ein, weil bestimmte Branchen ausgeschlossen werden. Wer Wert auf breite Streuung legt, meidet diese Einschränkung eher.
Gelebtes Verhalten. Wer im Alltag konkrete Dinge tut, investiert auch eher nachhaltig. Am stärksten wirkt Müll reduzieren und recyceln, gefolgt davon, bei Reisen die CO2-Emissionen zu berücksichtigen, und dem Senken des Energieverbrauchs. Interessant ist, was nicht wirkt: Wenig Fleisch essen und Autoalternativen nutzen zeigen keinen signifikanten Zusammenhang, obwohl beide stark mit der Klimasorge korrelieren.
Die reine Einschätzung des Klimaproblems ist dagegen nur schwach signifikant und hat einen kleinen Effekt. Es kommt also weniger darauf an, wie sehr sich jemand sorgt, als darauf, ob er daraus bereits Handlungen ableitet.
Was das praktisch bedeutet
Für Anleger, die ihr Geld nach ökologischen oder sozialen Kriterien anlegen wollen, folgen aus diesen Ergebnissen drei nüchterne Schlüsse.
- Die Einstiegshürde ist das Investieren selbst, nicht das Nachhaltige daran. Wer noch kein Depot hat, scheitert nicht an der ESG-Auswahl, sondern am ersten Schritt. Ein nachhaltiger ETF-Sparplan funktioniert technisch genauso wie jeder andere, mit denselben Beträgen und demselben Aufwand.
- Geld ist nicht der begrenzende Faktor. Wenn Einkommen und Vermögen keinen messbaren Einfluss haben, ist das Argument, man habe zu wenig Kapital für nachhaltige Anlagen, empirisch schwach. Sparpläne starten bei vielen Anbietern ab kleinen Monatsbeträgen.
- Das eingeschränkte Anlageuniversum ist ein reales Thema. Der Zusammenhang mit der Risikotoleranz deutet darauf hin, dass Anleger die geringere Streuung nachhaltiger Strategien wahrnehmen. Wer nachhaltig anlegt, sollte deshalb besonders auf die Breite des gewählten Index achten.
Wer sich mit den Grundlagen befassen möchte, findet sie in unserem Beitrag zu ETFs für Einsteiger und im ETF-Sparplan-Vergleich. Die steuerliche Seite behandelt der Leitfaden zur Kapitalertragsteuer in Deutschland.
Methodik und Einschränkungen
Damit die Zahlen richtig eingeordnet werden, gehören einige Hinweise dazu.
Die Datengrundlage ist die Bundesbank-Erhebung „Private Haushalte und ihre Finanzen, Zwischenbefragung 2020“ mit 4.550 teilnehmenden Haushalten. Es handelt sich um eine Momentaufnahme aus dem Jahr 2020 und nicht um Paneldaten, sodass sich keine Entwicklung über die Zeit ablesen lässt. Nach der Bereinigung um fehlende und nicht verwertbare Antworten blieben 2.511 Beobachtungen für die Hauptregression übrig.
Die Stichprobe ist nicht repräsentativ für die Gesamtbevölkerung. Sie besteht überwiegend aus älteren, gut ausgebildeten und eher wohlhabenden Teilnehmern, die Mehrheit ist männlich, und jüngere Jahrgänge sind unterrepräsentiert. Das erklärt möglicherweise, warum die demografischen Effekte hier anders ausfallen als in internationalen Studien.
Zwei in der Literatur wichtige Faktoren konnten nicht geprüft werden, weil der Fragebogen sie nicht abdeckt: die Renditeerwartung an nachhaltige Anlagen und die Finanzbildung der Befragten. Die Erklärungskraft des Hauptmodells liegt bei einem Pseudo-R² von 0,197, was für eine Verhaltensstudie dieser Art üblich ist, aber deutlich macht, dass ein großer Teil der Entscheidung unerklärt bleibt.
Quelle: Hanika, Carolin (2024): Is Sustainable Investing a Question of Money? Insights from German Private Households. Masterarbeit, Lehrstuhl für Behavioral Finance, Philipps-Universität Marburg, betreut von Dr. Dominik Scheld, eingereicht im April 2024, ausgezeichnet mit dem MACIE Award für herausragende Abschlussarbeiten. Dieser Beitrag fasst die Ergebnisse zusammen und ist keine Anlageberatung.