XTB Zinsen auf Guthaben: So funktioniert die Verzinsung


28 SEP, 2026
Dieser Artikel wird gesponsert von...
71% der Anlegerkonten verlieren Geld beim Handel mit CFDs über diesen Anbieter.
Besuchen Sie XTBInhalt
XTB ist kein Tagesgeldkonto im klassischen Sinne, sondern ein Brokerkonto, das nicht investiertes Guthaben automatisch verzinst. Was es von einem reinen Sparkonto unterscheidet: Das Geld bleibt investierbar — jederzeit, ohne Kontoübertrag, ohne Kündigungsfrist. Weil XTB die Sätze ausdrücklich als variabel führt und wöchentlich anpassen kann, geht es hier vor allem um die Mechanik dahinter: Wer wie lange welchen Satz bekommt, wie der Zins berechnet wird und wann sich das Modell überhaupt rechnet. Die XTB Plattform, Gebührenstruktur und Erfahrungen ordnen das Zinsmodell in das Gesamtangebot ein.
Aktuelle Sätze immer direkt prüfen
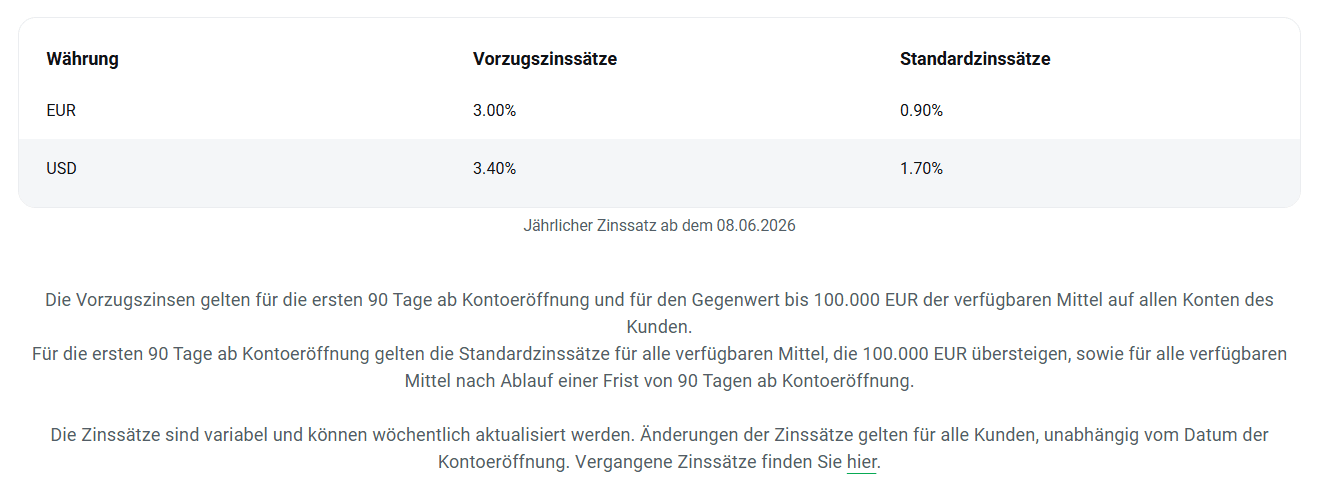
XTB veröffentlicht die geltenden Zinssätze auf einer eigenen Seite und weist darauf hin, dass sie variabel sind und wöchentlich aktualisiert werden können. Jede Zahl auf Vergleichsseiten — auch hier — ist deshalb eine Momentaufnahme. Vor der Kontoeröffnung lohnt der Blick auf die offizielle Zinsübersicht von XTB.
Die Struktur des Zinsangebots
Unabhängig vom jeweils gültigen Satz ist der Aufbau seit Jahren derselbe. Genau diese Struktur — und nicht die aktuelle Prozentzahl — entscheidet, ob sich das Konto als Parkplatz für Liquidität eignet:
| Merkmal | Regel bei XTB |
|---|---|
| Vorzugszins | Höherer Satz für die ersten 90 Tage ab Kontoeröffnung |
| Obergrenze | Der Vorzugszins gilt bis zu einem Gegenwert von 100.000 € über alle Konten des Kunden |
| Danach | Standardzins — deutlich niedriger, ebenfalls variabel |
| Darüber hinaus | Für Beträge über 100.000 € gilt schon in den ersten 90 Tagen der Standardzins |
| Währungen | EUR und USD werden getrennt verzinst, mit unterschiedlichen Sätzen |
| Zinsberechnung | Täglich |
| Zinsauszahlung | Monatlich, innerhalb der ersten Tage des Folgemonats |
| Mindestguthaben | Keines — die Verzinsung läuft ab dem ersten Euro |
| Aktivierung | Automatisch, kein separater Antrag |
Zur Einordnung der Größenordnung hilft eine Faustformel, die unabhängig vom aktuellen Satz funktioniert: Pro 10.000 € Guthaben und 90 Tage Laufzeit bringt ein Prozentpunkt rund 25 € brutto. Bei 50.000 € sind es entsprechend rund 125 € je Prozentpunkt, bei 100.000 € rund 250 €. Davon geht die Steuer noch ab — dazu unten mehr.
Kein klassisches Tagesgeldkonto — der rechtliche Unterschied
XTB ist nach deutschem Recht kein Kreditinstitut mit Einlagengeschäft. Die Verzinsung basiert nicht auf einem Einlagenvertrag wie bei einer Direktbank, sondern auf der Weiterleitung nicht investierter Gelder an Partnerbanken. Dass der Zins trotzdem täglich berechnet und monatlich ausgezahlt wird, macht den Unterschied im Alltag gering — im Ernstfall aber nicht.
Wer XTB ausschließlich als Zinsvehikel nutzen will, ohne je eine Position zu eröffnen, sollte das wissen: Ein klassisches Tagesgeldkonto hat andere Schutzmechanismen und einen einfacheren steuerlichen Rahmen. Welche Anbieter aktuell welche Sätze zahlen, steht im Tagesgeld- und Broker-Zinsen-Vergleich. XTB ist dann sinnvoll, wenn das Geld nicht nur geparkt, sondern auch investiert werden soll — und beides im selben Konto, ohne Wechsel zwischen Plattformen. Das Zinsmodell ist ein Nebenprodukt des Depots, kein Kernprodukt.
Der Punkt, den viele übersehen: die Steuer
XTB führt keine deutsche Abgeltungsteuer ab. Die Zinserträge fließen brutto aufs Konto, und die Versteuerung liegt beim Anleger: Erträge in der Anlage KAP deklarieren, Sparer-Pauschbetrag berücksichtigen, gegebenenfalls Solidaritätszuschlag und Kirchensteuer. Ein Freistellungsauftrag greift hier nicht, weil es keine auszahlende inländische Stelle gibt, die ihn anwenden könnte.
Beim Renditevergleich mit einem steuereinfachen deutschen Anbieter ist das keine Formalie, sondern ein echter Unterschied im Aufwand — und ein Grund, warum ein nominal höherer Satz bei XTB netto nicht zwangsläufig besser abschneidet. Die Grundlagen dazu stehen im Beitrag zur Kapitalertragsteuer in Deutschland.
Wie sicher ist das Geld bei XTB?
XTB trennt Kundenvermögen in drei Kategorien mit unterschiedlichen Schutzmechanismen — eine Vereinfachung auf „Einlagensicherung bis 100.000 €“ wäre irreführend.
| Vermögenskategorie | Schutzmodell |
|---|---|
| Nicht investiertes Cash (EUR/USD) | Segregierte Kundenkonten bei Partnerbanken — darunter J.P. Morgan SE Frankfurt. Schutz über den deutschen EdB (Einlagensicherungsfonds) bis 100.000 € pro Kunde. |
| CFD-Sicherheitsleistungen (Margin) | Polnischer BGF (Bankowy Fundusz Gwarancyjny): 100 % bis ca. 3.000 €, 90 % bis ca. 21.000 €. Anderer Schutzmechanismus als das Bar-Cash. |
| Echte Aktien & ETFs (Real Stocks) | Sondervermögen — getrennt vom XTB-eigenen Vermögen geführt. Im Insolvenzfall nicht Teil der Insolvenzmasse. Keine Einlagensicherung im engeren Sinne, aber strukturell geschützt. |
XTB betreibt in Deutschland eine von der BaFin beaufsichtigte Zweigniederlassung. Die Hauptlizenz liegt bei der polnischen KNF (Komisja Nadzoru Finansowego). Als börsennotiertes Unternehmen (GPW Warschau, seit 2016) unterliegt XTB darüber hinaus den Berichtspflichten des regulierten Kapitalmarkts.
XTB oder klassisches Tagesgeld? Die ehrliche Gegenüberstellung
| Merkmal | XTB | Klassisches Tagesgeld |
|---|---|---|
| Produktart | Brokerkonto mit Guthabenverzinsung | Bankkonto für Spargeld |
| Zinsstruktur | Vorzugszins für 90 Tage, danach Standardzins | Je nach Bank Dauerzins oder befristeter Aktionszins |
| Obergrenze für den Vorzugssatz | 100.000 € über alle Konten des Kunden | Je nach Bank, häufig gestaffelt |
| Schutz für Cash | EdB bis 100.000 € über die Partnerbank | Gesetzliche Einlagensicherung bis 100.000 € |
| Steuern | Keine Abgeltungsteuer — Selbstdeklaration nötig | Bei deutschen Banken meist steuereinfach |
| Investierbarkeit | Direkt: Aktien und ETFs ohne Konto-Transfer | Separate Depoteröffnung nötig |
Fazit
Das Zinsmodell von XTB ist für die ersten 90 Tage regelmäßig wettbewerbsfähig — vor allem für Anleger, die ihr Kapital ohnehin an der Börse einsetzen wollen und die Wartezeit nicht unverzinst lassen möchten. Für diese Gruppe ist der Zins ein kostenloser Mehrertrag auf Liquidität, die sowieso im Depot liegt.
Als reines Zinsvehikel überzeugt das Konto dagegen nur befristet: Nach 90 Tagen fällt der Satz spürbar, die Steuer muss selbst deklariert werden, und der Schutzmechanismus unterscheidet sich von dem einer Direktbank. Die brauchbare Prüffrage lautet deshalb nicht „wie hoch ist der Zins“, sondern: Will ich hier auch investieren? Fällt die Antwort nein aus, ist ein klassisches Tagesgeldkonto in der Regel die passendere Wahl.
Häufig gestellte Fragen (FAQ) zu den XTB Zinsen
Haftungsausschluss:
Disclaimer: Trading ist riskant und Sie könnten einen Teil oder Ihr gesamtes investiertes Kapital verlieren. Alle veröffentlichten Informationen dienen ausschließlich Informations- und Bildungszwecken und stellen keine Form von Finanz-/Anlageberatung und/oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar.